|
 |
报告期 2026-10-12 至 10-16(第 42 周)|展望 10/19–10/23 及 10 月下旬|外三元均价为主,卓创、Mysteel、农业农村部交叉核对
上周猪价守不住10元。全国外三元均价从10/09的10.25元/kg一路滑到10/16的9.88元/kg,周跌0.37元、跌幅3.6%,10/14前后跌破10元关口,是6月底以来头一回。同一周,10/12官方召开产能调控座谈会,定调持续去产能、把产能拉回绿色区间。一边在压母猪,一边需求接不上,政策只托底不推涨,行业还在磨。
10/12到10/16猪价单边下行。10/12积压猪源开始释放,均价10.11,比上周五掉0.14;10/13主产区大面积破10,全国均价10.10,只跌0.01;10/14全国均价9.98,正式跌破10元;10/15到9.93,10/16收在9.88的周内低点,最后两天跌幅收窄。
横向比,较上周末10.25跌0.37元(-3.6%),较9/16的10.91跌1.03元(-9.4%),较去年同期11.06跌1.18元(-10.7%)。卓创瘦肉型口径10/13约9.92元/kg,Mysteel出栏均价约9.9元/kg,方向一致、量级相当,破10元的时点各口径相差一天左右。
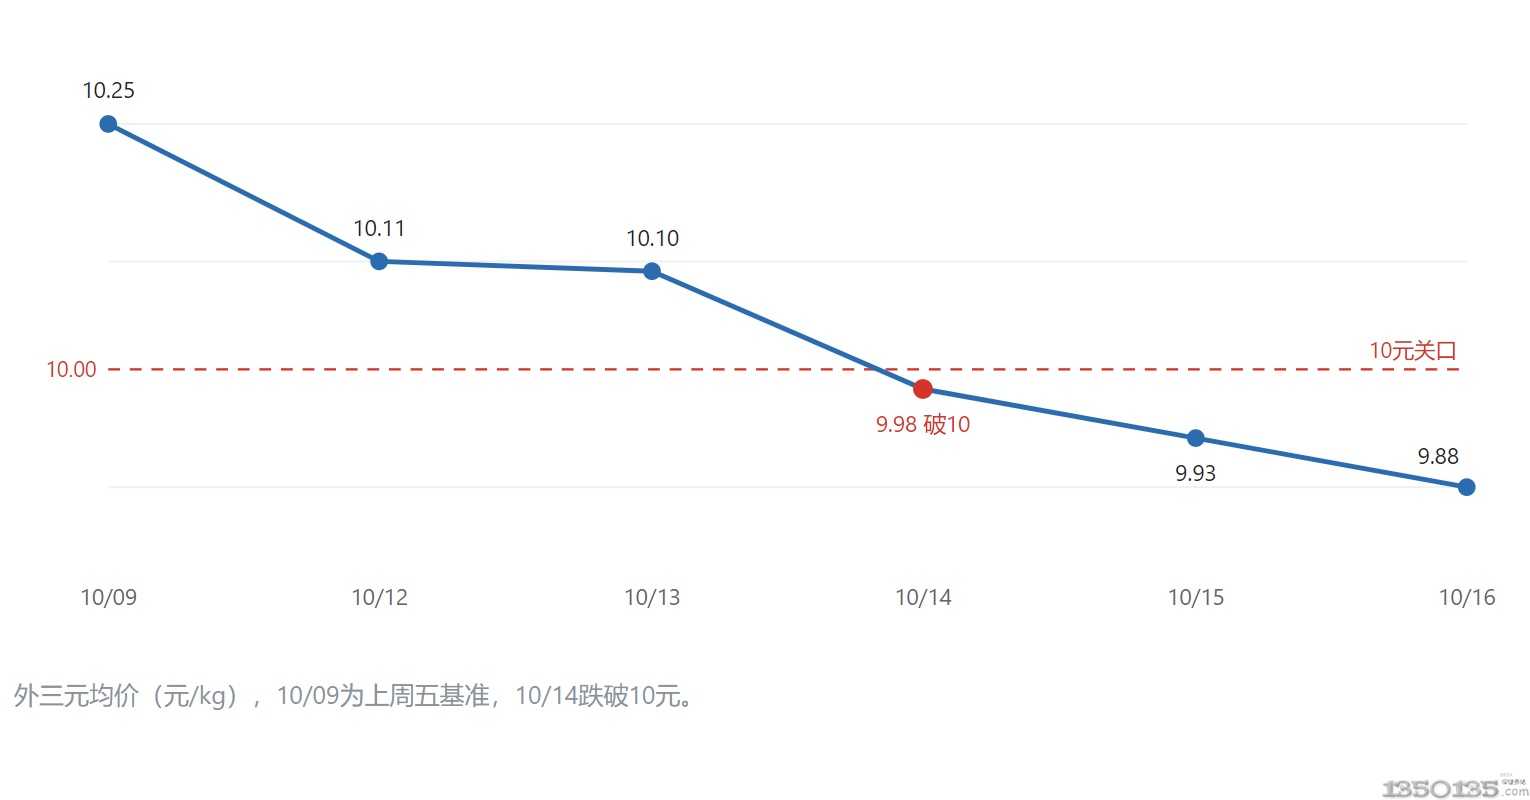
生猪价格走势图:外三元均价(元/kg),10/09为上周五基准,10/14跌破10元。
破位有三个原因。供给上,国庆积压的猪源加上9月没完成的出栏集中释放,10月规模场出栏计划环比增1.91%(Mysteel)到2.45%(卓创)。需求上,双节备货红利消退,白条走货放缓。情绪上,标肥价差收窄,散户压栏意愿减弱,局部非瘟扰动又引发避险性提前出栏。
10/12的产能调控座谈会讲得明确:持续推进产能调控,引导产能回归绿色合理区间。业内把它读成两层,长期亏损先把中小场和低效母猪挤出,再推动头部企业理性控产、严控新增。需要说清的是,目标是平滑周期,不是快速大幅减产,效果要到2027年上半年才会体现在商品猪出栏量上。
收储体量有限。3月、4月中央各收1万吨,年内合计2万吨;10月当周媒体报道第四批3万吨启动,这一条是行业媒体单源,以华储网公告为准。另一边,9月起的冻肉轮换出库,第四次仍然流拍。发改委价格监测中心数据,截至9月第四周猪料比价4.0,环比降0.99%;国家信息中心尹伟华表示,猪粮比若持续在4.5:1以下,扩大收储的政策空间充分,但收储定位是托底不是推涨,体量相对全国月度猪肉产量有限,扭转不了供需宽松。
冻肉出库多次流拍,说明下游承接意愿弱、冻品本就不缺货。"一级预警、大规模收储、猪价反转"这条多头逻辑,目前没有兑现。
去化方向明确,也在向龙头传导,但效率提升抵消了数量下降,短期供给还是松。
二季度末全国能繁母猪3780万头,离3750万头目标只差30万头,约0.8%。9月钢联样本环比降0.86%,其中规模场降0.80%、中小散户降2.47%;8月还是-2.94%,降幅收窄,但仍在去化。龙头牧原9月末能繁297.4万头,较6月末减13.9万、同比约-10%,压进了300万头以内。
问题在于"减母不减肉"。行业PSY已到23头以上,头部24头以上;出栏均重123.91kg,环比还加了0.13kg,150kg以上大猪占比升到2.44%。母猪少了,单头母猪提供的肉没同比少。再加上母猪去化传导到商品猪出栏有10到12个月滞后,未来一两个月出栏总量很难明显回落。
10月出栏计划环比还在增,二育栏舍利用率从9月初42.8%降到36.3%,二次育肥基本熄火。7公斤仔猪105.2元/头,比7月中的258.6元跌了近六成,补栏意愿到了冰点。
需求是当前最大的短板。屠企开工率30.2%,环比降1.24个百分点、同比降4.42个百分点,而节前高峰是41.82%;10月截至13日日均屠宰量比9月同时段降7.79%(卓创)。冻品库容率32.1%,同比高14.39个百分点,处于历史高位,这批"隐性供给"会在猪价反弹时随时出库。农业农村部10/13猪肉批发均价10.92元/kg,旺季不旺,同比明显回落。
双节后家庭和餐饮采购同时降温,屠企按需收猪、压价意愿强。南方二育有个别入场,为冬至腌腊和春节备货布局,但规模有限、以观望为主,改不了供强需弱。冻品库存高,猪价一反弹就分流鲜肉需求,反弹空间被封住。
行业已连亏14个月,自繁自养头均亏约196.6元,外购仔猪亏约174.6元;头部完全成本11.5到12.5元/kg,散户约14元/kg。10/12座谈会同时点明,当前产能仍高于合理保有区间,单纯靠市场自发去化偏慢。
机构判断偏一致。Mysteel、卓国都认为10月易跌难涨;卓创预计四季度供应10月增、11月微减、12月增,猪价先抑后扬,但仍在成本线下。成本端玉米在2350元/吨附近震荡(第41周),猪粮比4.3:1,落在过度下跌一级预警区。
未来一周(10/19–10/23)以止跌趋稳、窄幅磨底为主,跌幅趋缓但反弹条件不足。三种情景:
A 止跌趋稳、窄幅反弹,概率50%,外三元9.8到10.1元/kg,条件是跌幅继续收窄、集团不集中放量、二育零星回补;
B 继续磨底下探,概率30%,9.6到9.9,触发是规模场放量、非瘟扰动扩大、腌腊后移;
C 明显反弹破位上行,概率20%,站上10.3到10.5,需要腌腊提前放量、收储实质加码、集团缩量挺价至少占其二。
节奏上,本周全国外三元核心区间约9.7到10.0元/kg,下沿9.7到9.8是多数机构测算的地板线,上沿10.0是破位反压。10月下旬到12月,随11月腌腊、12月冬至元旦备货接棒,屠宰量环比有望增6%到8%,猪价重心温和抬升,但四季度需求回暖力度大概率弱于往年;厄尔尼诺可能让南方气温偏高、腌腊启动后移,反弹高度受限。趋势性反转要等产能去化和需求回暖同步确认,市场普遍把拐点窗口后移到2027年上半年。
本报告基于公开行业数据整理,不构成投资建议。重点盯六件事:南方点状非瘟等疫病扩散带动避险出栏(短期最大下行变量);收储是否从托底升级为实质放量;能繁月度数据及保有量目标是否下修;腌腊启动时点和强度(受气温、厄尔尼诺影响);冻品库容率去化速度;二育逢低回补力度。