|
 |
图:北方猪价总体低于南方,但价格率先企稳
全国外三元从10/23的9.62元/kg一路滑到10/26的9.45元/kg,这是本轮连续下跌的第20天。但跌幅在变小:单日跌幅从-0.10、-0.09收窄到-0.05、-0.03,10/26全国30省有9省上涨,创月内最多。一边是北方率先出现挺价,一边是冻品、均重、出栏三个供给硬指标都没转弯。跌势在减速,但价格底还没到。
10/23周五外三元9.62元/kg,比前一日跌0.10;周末没有停跌,10/24到9.53、10/25到9.48,10/26周一收在9.45。从10/16上周末的9.88算起,六个交易日全国均价掉了0.43元。
真正的变化在跌幅结构上。10/23那天25个省下跌、只有2个省涨;到10/26变成9涨、5平、16跌,上涨省份数是这个月以来最多的。京津冀、黑龙江、内蒙、新疆已经转涨,10/26的下跌集中在南方补跌,江苏跌0.18、甘肃跌0.29、青海跌0.20、海南跌0.14;上涨集中在北方和西北,内蒙涨0.13、河北涨0.09、新疆涨0.07。
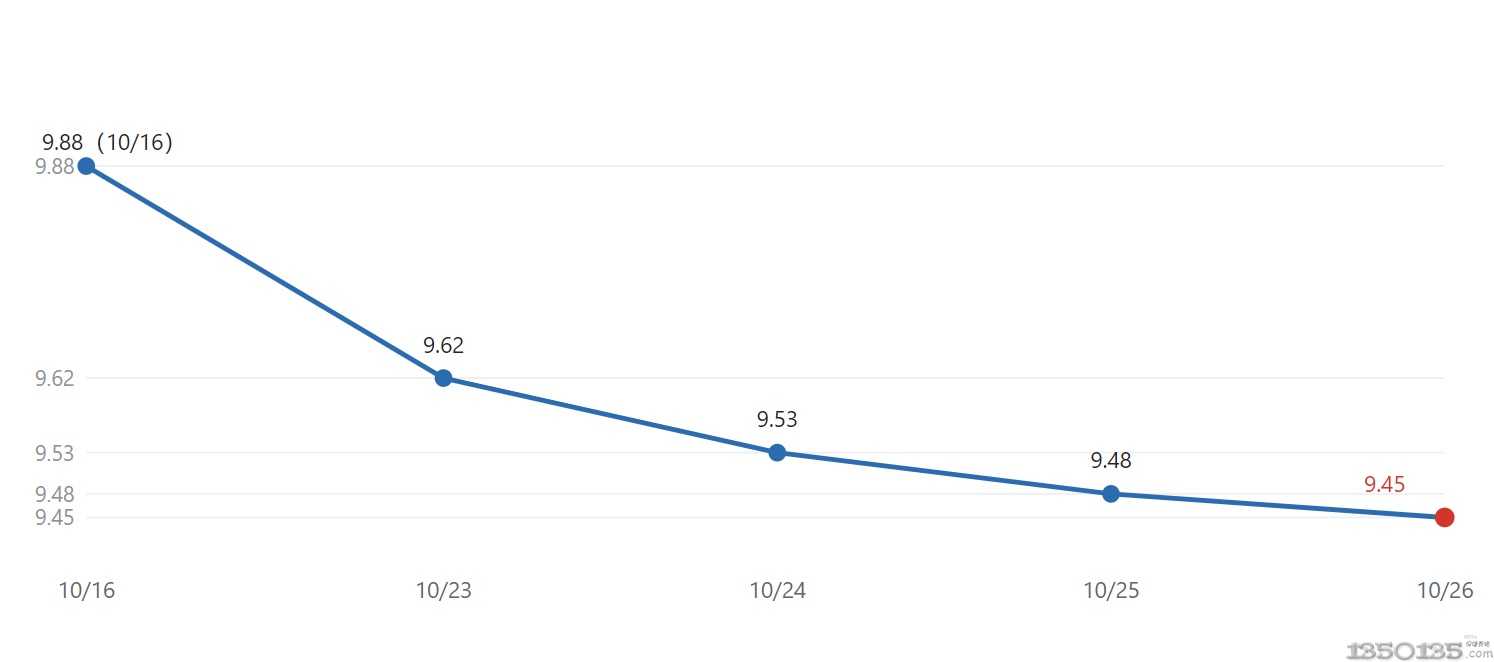
10/16为上周末基准,中间五个交易日未逐日列值;10/23–10/26单日跌幅 -0.10 / -0.09 / -0.05 / -0.03,三连收窄。
地区结构上出现了南北倒挂。广东10.80元/kg全国最高,福建10.65;新疆8.55最低,重庆8.94、四川8.97、贵州8.80。西南已经全面低于东北,黑龙江9.30、吉林9.17、辽宁9.97。换句话说,跌得最狠的不是传统认知里的东北主产区,而是西南销区和南方市场。六源交叉看,中国养猪网9.45、猪友巴巴9.33、猪好多9.43、天源9.34,绝对值差0.12,属于正常口径差,方向一致。
跌幅收窄不是需求突然好了,是供给端的动作在变。养殖端连亏约15个月,自繁自养头均亏损已经到252到320元(钢联口径252.96),猪粮比4.10,仍在过度下跌一级预警区。这种深度亏损下,散户抵触降价、集团场压栏惜售的心态转强。
本周是10月最后一周,集团场10月出栏计划完成度已经偏高,月末有缩量挺价的空间。10/26北方多省已经出现报价逆势上调的迹象,这是月末挺价在盘面上的第一反应。
要分清两件事:月末缩量挺价是供给的"延后",不是供给的"消失"。它能做出两三天的小反抽,但集团场完成挺价、重新放量后,压价的力量还会回来。把短暂反抽当成趋势反转,是这轮磨底里最容易犯的错。
判断猪价见底,不能只看跌幅变小,要看供给和库存的硬数据。这一周三个关键指标一个都没转向。
一是出栏均重没降。Mysteel口径10/23出栏均重124.49公斤,环比还涨0.13%,这是连续第8周没有下降;涌益全国129.64、集团125.76、散户148.30,散户体重连三周回升;卓创125.12。标肥价差150到170公斤大猪只比标猪贵0.43元/公斤,还在收窄,说明大肥猪并不缺。10月出栏完成率只有约62%,月末还有被动压栏和后续集中出栏。
二是冻品库存没去。10/23冻品库容率31.77%,周环比只降0.15个百分点,同比高13.93个百分点,冻肉库存约30.77万吨,同比接近翻倍。华储网轮换的1200吨冻肉,四次竞价仍然流拍。库存这么高,猪价一反弹就有冻品出库分流,封死了反弹高度。
三是10月出栏计划还在增。173家规模场10月出栏计划1508.18万头,环比增1.91%。二育栏舍利用率39.65%,二次育肥没有回来接盘。
这三个指标说明,短期出栏总量压不下来。均重不降、冻品高企、出栏计划环比增加,任何一个转弯都还需要时间,价格底自然也跟着后移。
有一个长期利好是真的:国家统计局Q3末能繁母猪存栏3602万头,同比减10.7%、少了433万头,单季净减约178万头,相当于正常保有量3750万头的96.0%,首次实质跌破红线。龙头落地很快,牧原Q3末297.4万头,一个季度减13.9万、降幅4.47%,压到了300万头以内;温氏从135万降到128万,新希望从105万降到98万;四川Q3末341.2万头,环比降6.2%,相当于当地保有量的92.2%。
但这个季度的价格享受不到这轮去化。行业PSY已经升到24到26头,龙头场突破30;前三季度猪肉产量4508万吨、同比增3.2%,出栏53739万头、增1.4%;卓创测算2026全年出栏7.39亿头,同比增2.78%,超过2014年7.35亿头的官方历史峰值。母猪少了,效率上去了,出栏的肉没少。市场把这轮去化的效果普遍算在2027年,对2026年四季度的价格几乎没有贡献。
更远端的收缩信号已经出现:7公斤仔猪跌到约105元/头,同比跌四成以上;淘汰母猪屠宰量Q3同比增115.5%。这两项决定的是2027年以后的供给。
需求仍是短板。10/26屠企开工率30.5%,鲜销率81.4%,屠宰头均毛利亏7.8元。真正的需求转折点要等11月中下旬南方腌腊灌肠启动,在此之前白条走货没有大的起色。
政策面在加码,但定位没变。广东已经启动省级冻猪肉储备收储;华储网这一周是10/20出库15000吨、10/21出库13500吨、10/22收储13800吨、10/23收储14700吨,前出后收。不管地方还是中央,动作都是托底,不是拉涨。猪粮比4.10,玉米2313元/吨、豆粕3108元/吨,成本端对猪价的支撑也很弱。疫病方面,南方部分市场不稳定、顺势出栏增加,北方小幅增加,90公斤以下小体重出栏占比高于去年同期,这是短期最大的下行变量。
未来一周(10/27–10/30)是10月最后几个交易日,出栏压力峰和月末缩量挺价会正面撞上。大概率的路径是:北方挺价效应扩散,全国外三元在9.3到9.6元/kg之间窄幅磨底,可能出现两三天的小幅反抽,上沿摸到9.7到9.9,但冻品和均重压着,反抽高度有限。
判断止跌成立,要同时看到三个信号:连续三个交易日上涨、上涨省份不少于10个、全国均价站稳9.9元/kg。目前第一条还是负的。
节奏判断:本周看挺价,中下旬看腌腊。11月随南方腌腊、冬至元旦备货接棒,屠宰量环比有望回升,猪价重心温和抬升;但今年四季度需求回暖力度大概率弱于往年,趋势性反转要等产能去化和需求回暖同步确认,市场普遍把拐点放在2027年上半年。
本文基于公开行业数据整理,不构成投资建议。重点跟踪六件事:南方点状非瘟等疫病扩散带动避险出栏;收储是否从托底升级为实质放量;能繁月度数据和保有量目标是否下修;腌腊启动时点和强度;冻品库容率去化速度;二育逢低回补力度。10月最后一周集团场月末挺价后是否重新放量,是判断短期反抽成色的关键。