|
 |
观察窗口:2026年11月2日至11月6日,另含11月7日至9日行情回补。数据截至11月9日上午。
上周全国外三元均价从9.22元/公斤跌到8.83元/公斤,跌幅4.23%。11月9日官方指数综合值8.82,日环比还在跌1.09%,六大区域无一上涨。
破九这件事,多数人第一反应是需求不行了。我不这么看。真正的压力在卖的那一端:11月173家头部企业出栏计划1519.67万头,环比增2.56%,而11月比10月少一个自然日,日均出栏压力凭空多出约6%。怕砸在手里、等钱用、扛不住、任务性出栏,这四股卖盘挤在同一个出栏窗口里,九元守不住是必然的。
能繁母猪确实在去化,这一点不用怀疑,但它对当期价格几乎没有贡献。三季度末能繁存栏3602万头,同比减10.7%;同期前三季度猪肉产量同比增3.2%,9月规模以上屠宰量同比增11.21%。两头差了近14个百分点。
政策这边也谈不上救市。11月2日中央储备冻猪肉做的是轮换出库1200吨,成交价7460元/吨,折7.46元/公斤,比当天鲜白条低四成左右,性质是投放。年内第四批4万吨净收储,从11月2日到6日华储网连挂五天都没见公告,到9日仍然没有。上周五复盘里留下的那个"周末二元悬念",答案是不落地。
另有一处说法需要纠正:3750万头是能繁母猪的正常保有量,不是红线。按《生猪产能综合调控实施方案(2026年修订)》,正常保有量的92%到103%(3450万到3863万头)都属于绿色区间,3602除以3750等于96.05%,还在绿区,离下限尚有152万头。把"跌破基准线"读成"触发强制去化",会系统性高估短期政策力度。
中期反转的一致预期落在2027年,不在这个旺季。机构的表述大致是"有反弹、无反转",也有人讲"这个旺季可能只是不那么淡"。冻品库存压在高位、大肥和二育猪源集中在出栏、家庭自制腊味逐年减少,三样加在一起把反弹的高度锁死,12月还存在二次走弱的可能。
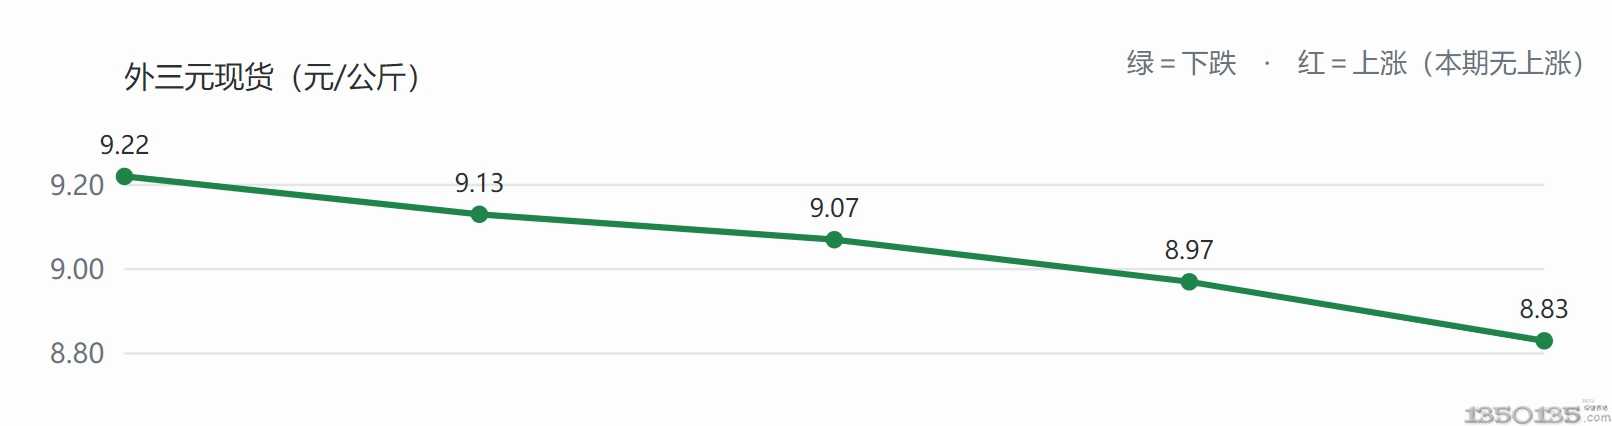
11月2日9.22元,当天报涨0.03元,事后看是单日均值造成的假象。3日9.13元,跌0.09元,创近200天新低;4日9.07元,跌破9元;5日8.97元;6日8.83元。跌幅从0.06元到0.10元再到0.14元,三天连续加速。一周累计跌0.39元,跌幅4.23%,与官方指数周环比减4.3%的方向和幅度互为印证。
把时间轴拉长看,9日官方指数综合8.82元,昨日8.92元、上周9.22元、上月10.27元、去年同期22.16元,同比减24.93%。月度跌幅10.28%。
区域上,华南最高9.71元,华北最低8.44元,绝对差1.27元。同比跌幅最大的是东北,减29.62%,最小的是华南,减19.22%;周环比跌得最狠的是华北,减6.12%,西南只减2.35%。9日当天六大区域里只有东北持平,其余全部下跌。局部反弹确实存在,但没有在指数上兑现。
平台口径下9日广东报10.09元,比全国均价高约1.54元,溢价18%;新疆、陕西等地已经进入8元以下。这个极差反映的是调运半径与本地屠宰产能的差异,不完全是成本高低。
能繁同比减10.7%,猪肉产量同比增3.2%,中间差了13.9个百分点。这不是统计打架,是三件事叠在一块。
第一件,效率把去化吃掉了。全国PSY从2017年的17.38头升到23头以上,规模场和头部企业能做到25到30头,行业每年还在涨约3%。按3602万头乘3%折算,等于多出108万头"看不见的母猪",把三季度单季净减的178万头抵消了六成左右。
第二件,时间对不上。母猪减少影响的是10个月后的肥猪。今年秋天出栏的猪,由去年冬天的母猪决定;今天减的母猪,要等到2027年才在出栏数据上体现。拿"头部企业减产"当近期看涨理由,是时点没匹配。
第三件,体重在往上走。涌益口径全国均重连升五周至130.17公斤,卓创口径125.22公斤、环比增0.41%,两个口径的绝对数差8.4公斤,方向一致。均重往上走,多数时候不是看涨后市的信号,是卖不掉的痕迹。亏得越深现金流越紧,越紧越舍不得在低点一次出完,于是压一批、看一批,压着的猪每天吃料,体重被推上去。压栏不减少供给,它只把供给往后推,还把它放大。
头部企业这一层,牧原三季度末能繁297.4万头,比高点降18%,停建124个猪场(对应1200万头产能)、停产92个(670万头)。这是真利好,但落在2027年下半年,对四季度供给曲线几乎没有影响。到了10月,牧原出栏591.3万头,同比减16.43%,均价9.64元、同比降16.54%,量价同缩。收缩已经开始往出栏端传导,能否延续要看每个月的简报,不宜提前定价。
屠企开工率三成出头,另有38%的口径,两者差得太远,这里取保守值并且不参与计算。日屠宰量小幅回升,可宰量回升不等于需求好转,低价被动入库和冻品出货叠在一起,数字会好看,销路并没有打开。鲜销率81.25%、同比减4.79个百分点,白条被迫入库的格局没变。批发均价从15.14元跌到14.98元,毛白价差约3.7元,屠企深度亏损,只能以销定产、往下压价。
冻品库容率31.60%,同比高13.38个百分点,已连续四周没能跌破31%。这三成多的库存就是永远在场的卖方,鲜肉一涨价贸易商立刻出库分流,反弹上限被封住。11月2日那1200吨储备肉的成交价折7.46元/公斤,比当天鲜白条12.55元低约四成,低价冻肉在市场上实打实压着鲜品。
长期趋势也在往下。人均猪肉消费从2023年的30.5公斤降到2025年的26.6公斤,减12.8%;猪肉占肉类消费的比重从2018年的62.1%降到57.8%,禽肉和牛羊肉在分流。腌腊这块,今年暖冬,机构普遍把启动时点推到11月中下旬甚至12月,卓创测11月屠宰量环比只增3%。季节性增量不会缺席,但会迟到,何况2027年春节偏晚。
两道上限已经很明确。养殖端连亏14个月以上,赌涨的勇气没了,涨0.1元就有人卖;贸易商见涨就出库,31.6%的库存在那儿摆着。两件事合起来,就是"有反弹、无反转"的微观基础。
反向因素也有。11月7日立冬,9日中央气象台发布寒潮蓝色预警,10日零度线南压到黄淮;东北、华北局部因降雪和缩量惜售出现小幅反弹;广东省猪价日报给出机构一致"磨底、1到3日有望止跌回暖"的判断。这些上行情是真的,只是9日官方指数六大区全跌、综合减1.09%,说明截至当天还没兑现。
自繁自养的三个亏损口径方向完全一致,全部指向深亏。猪粮比四套值都深度跌破5比1的一级预警线,逼近3.5的重度线。
这里有一件必须分清性质的事。11月6日监测把上游甩卖定性为"现金流断裂式甩卖",不是主动去化。不是看好明年所以提前淘汰,是撑不到明年所以卖母猪、卖仔猪、卖大肥。两种说法对价格的含义正好相反,前者是底部主动布局,后者是被动出清。
破九当天的抛售可以拆成四类:怕砸手里、等钱用、扛不住、任务性出栏。还有一个刺眼的对照,散户看涨情绪投票连续第三天100%看涨,价格照跌不误。嘴上看涨的人,手里正在卖猪。这一阶段可以叫"绝望型抛售",它跟11月3日那根跌4.09%的下影大阳不是一回事,踩踏有反弹,绝望只有阴跌。
成本分档决定谁能撑下去。头部完全成本11.5到12元/公斤,散户13到16元,差2到3元,按120公斤一头算就是240到360元。在8.5元的售价下两边都亏,亏的厚度不一样。三季度去化更多集中在中小散户,散养户从2018年末的2706万户降到2025年末的1672万户,减38.2%,规模化率从49.1%升到约73%。政策的手冲着大场去,10万头以上纳入部级监测和年度生产备案、严控新增产能;市场的刀先落在小场身上。两件事同时为真。
11月2日出的动作是轮换出库1200吨、7460元/吨全部成交,方向利空,不是托底。发改委拟的年内第四批4万吨净收储,从11月2日到6日华储网连五日未挂公告,到11月9日仍未落地。中国物流信息中心《每周行业动态·第009期》的原话是"生猪调控维持克制,年内第四批4万吨中央冻猪肉净收储公告连续三日未落地,猪粮比跌破4比1后政策按兵不动"。
第一处纠正前面已经说过:3750万头是正常保有量,不是红线,96.05%仍在绿色区间,不构成行政强制去化的触发条件。把基准线当预警线读,会高估政策力度,这也是11月3日那批抄底盘被埋的直接原因之一。
第二处纠正:"湖南7.8元"是竞价起拍底价,不是成交价,也不是全省均价。11月4日湖南全省公开报8.7到8.79元,当天全国最低是贵州8.3元、新疆8.35元、海南8.4元,广东最高10.65元。那张竞价单是湘南一家规模场、240头、均重115到119公斤、底价7.8元、11月2日销售。报价前不统一口径,很容易把"起拍线"当成"崩盘价",客户纠纷大多出在这里。
收储的功能,新华网2025年的制度说明写得很清楚:托底、防止恐慌性下跌,不是把价格拉起来。按现行分级,猪粮比低于5比1,或者能繁单月同比降幅达10%,或者连续3个月累计降幅超10%,都触发一级预警,对应启动临时储备收储。现在的条件已经满足,何时启动没人知道。
调控也不是一刀切砍小场。方案明确写了不得把能繁保有量目标分解到乡镇、村,不得随意拆除规模猪场,抓手是10万头以上的大型集团纳入全国监测与年度生产备案。配套还有调出大县奖励约30亿元、良种补贴、防疫补助、生猪保险"保处联动",存栏低于92%时对种猪场给一次性临时救助和贴息。
底部磨底,方向仍偏弱,但下行空间被现金成本和8.5元一线约束住。季节性反弹不会缺席,会迟到,高度也有限。中期反转的一致预期在2027年。
有一点得诚实讲。11月9日官方指数8.82、日环比减1.09%、六大区全跌,机构"1到3日止跌回暖"的预期当天没有兑现。所以现在的立场是等确认,不是确认反转。
上周沿用的止跌门槛也要改。原来是"连3日涨、不少于10省涨、站稳9.90元",可现货已经从9.90元跌到8.5元附近,9.90元是个移动靶,不同步重算,这个条件永远不会触发。建议改成相对门槛:连3日涨、不少于10省涨、收复近20日均价,当前约9.1到9.2元,按滚动窗口重算。
需要按周盯的几件事:官方外三元指数能否日环比转正并连涨3日;省份结构里上涨省份能否稳定超过10个,须用收盘后校正值,早盘计数不算;冻品库容率能否跌破31%,已连四周未破;出栏均重能否降到124公斤以下并连续两周下降,现在是130.17公斤,方向相反;11月出栏计划的完成度与12月计划;第四批4万吨收储是否挂出公告;11月下旬屠企开工能否抬升6到8个百分点;能繁月度数据有没有向3450万头靠;寒潮对调运和增重的影响,要到11月中下旬才会写进均重。
成本分档比价格判断更可执行。8.5元附近,头部11.5到12元和散户13到16元的差距,每头就是240到360元的生存差。降本这件事,料肉比、成活率、每头母猪年断奶仔猪数,是自己能控制的变量。这里不虚构任何配方或产品的量化效果。
均重连升要读成"卖不掉",不是"看涨"。任务性出栏叠加年底考核,11月中下旬供给压力不减,出栏节奏该按自己的现金流和栏舍定,别按"等反弹"定。
行业结构在变。散户退出快于规模场,前者3到6个月,后者18到24个月,规模化率和前十企业出栏占比还会往上走。服务模式、客户结构和产品定位要跟着调,这属于中长期判断,不能由一周数据推出来。