|
 |
报告期:2026年10月27日—10月31日
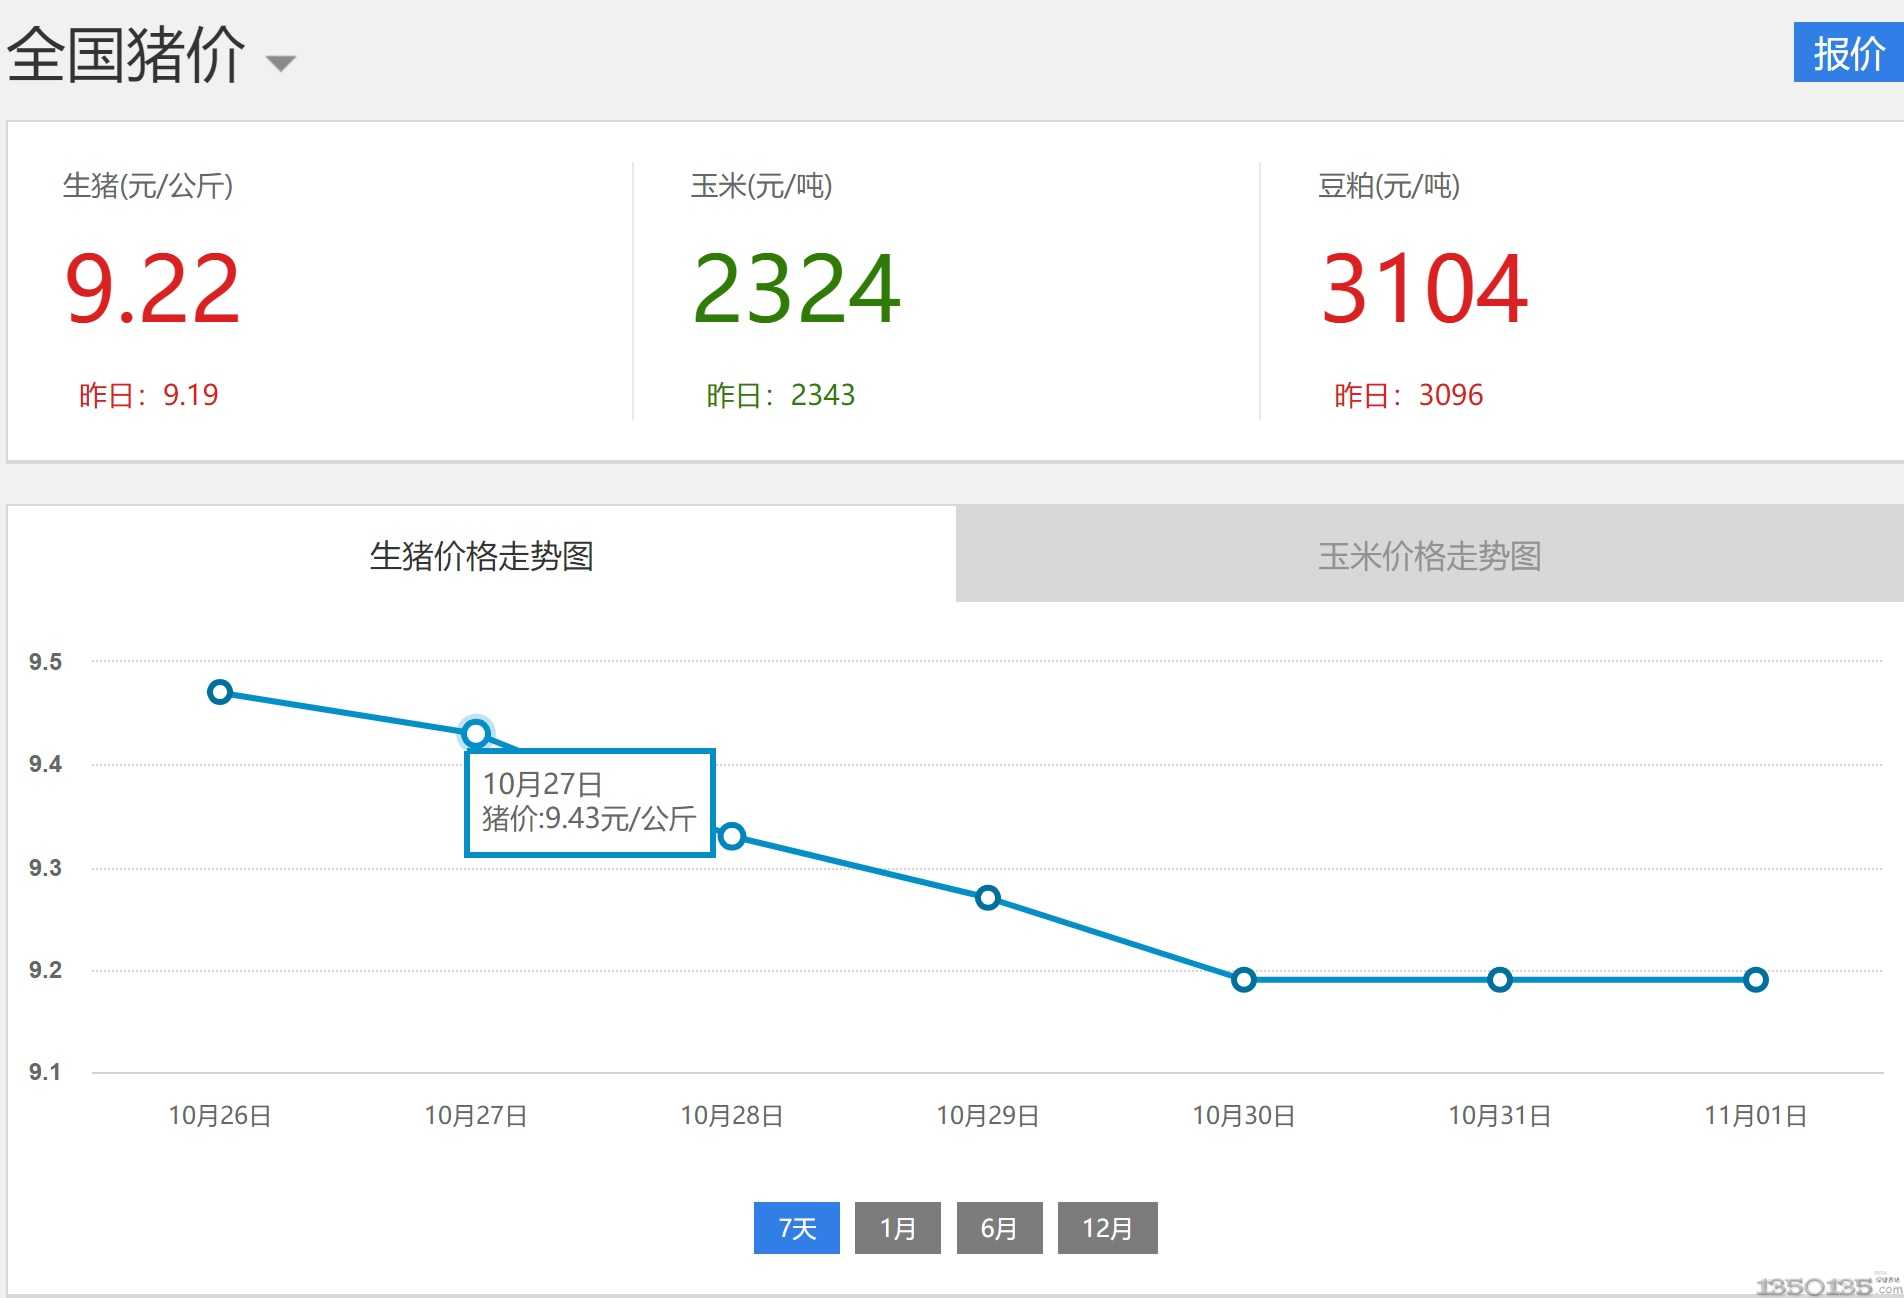
上周全国外三元均价延续下行,10月27日9.43元/公斤,28日9.33元、29日9.27元、30日9.19元,周末持平,11月2日回升至9.22元。较上周末9.45元累计下跌0.26元、跌幅2.75%;10月整月跌0.92元、跌幅9.2%,同比降26%,处本轮周期低位。
跌幅结构出现变化:周初单日跌0.10元,月末两天收窄至0.06元和0.08元;11月2日报涨0.03元,为本轮下跌以来首次转正,当日5省上涨、9省下跌、14省持平,上涨省份为月内最多。
区域分化明显:上涨集中在华南、西南,两广、四川、湖南、河南上行0.05—0.1元;北方仍跌,陕甘降0.15元,东北华北多省降0.05元。低价区新疆8.45元、贵州8.51元,高价区广东10.6元、福建10.2元。按"连涨三日、上涨省份不少于10个、均价站稳9.90元"三项门槛,目前仅完成一项。
判断见底不能只看跌幅收窄,还要看供给与库存的硬数据,本周三项指标无一转向。
出栏均重继续上升。 涌益监测10月29日全国均重129.87公斤,集团场126.05、散户148.79,环比均增、连续第五周回升;150公斤以上大肥占比2.44%。体重不降,同等出栏头数下猪肉供应被动放大。
冻品库存维持高位。 10月29日库容率31.60%,环比仅降0.17个百分点,同比高13.38个百分点。冻肉较鲜肉低15%以上,现货每反弹0.1元即触发抛冻套利。11月2日中央储备冻猪肉开展轮换出库竞价交易,性质是投放而非收储。
出栏节奏仍在放量。 10月173家规模场计划出栏1,508.18万头,环比增1.91%至2.45%;截至10月21日完成度约62%,部分计划顺延至11月上旬。二次育肥栏舍利用率降至32%,肥标价差收窄至0.1元/公斤以内,托底失效。
能繁母猪长期去化仍在推进:三季度末存栏3,602万头,同比减10.7%、减433万头,单季净减178万头,为近五年最大降幅;牧原三季度末297.4万头,环比降4.5%,停建124个、停产92个猪场。但效率提升抵消了数量下降,行业PSY升至24—26头、龙头突破30头,前三季度出栏53,739万头、同比增1.4%,猪肉产量4,508万吨、增3.2%,卓创测算全年出栏7.39亿头、增2.78%,"减母不减肉"得到充分验证。
需求端仍是最大短板。本周屠企开工率30.1%—30.46%,鲜销率81.25%、同比降4.79个百分点,白条鲜销量环比降9.74%、同比降11.45%,屠宰头均毛利亏13.4元。真正的转折要等11月中下旬南方腌腊启动,但今年南方气温大概率高于常年,腌腊窗口或后移至12月,卓创预计11月屠宰量环比仅增3%。
远期供给已现收缩信号:9月新生仔猪1,956.52万头,环比降0.52%、连续两月下降;7公斤仔猪跌至95元/头;三季度淘汰母猪屠宰量同比增115.5%。这些指标决定的是2027年以后的供给,对当前价格暂无支撑。
本周玉米2,324元/吨、环比跌19元,豆粕3,104元/吨、涨8元。猪粮比价3.97,较前期3.94继续走低,远低于6:1盈亏线与5:1经验警戒线,仍处过度下跌一级预警区间。
养殖利润持续恶化:自繁自养头均亏损358.44元,连亏超14个月,刷新历史纪录;仔猪销售头均亏185元。头部企业完全成本已降至11.5元/公斤以下,现金成本约10.0—10.3元/公斤,尚能维持现金流,短期仍有出栏动力;中小散户成本更高、亏损更深(具体完全成本暂无数据)。
本周(11月2日—11月6日)现货大概率窄幅磨底。依据有三:一是供给压力未释放完毕,10月未完成计划顺延至11月上旬,叠加均重仍在上升;二是需求缺乏增量,腌腊预计推迟至11月中下旬,开工率站上32%前难言旺季;三是冻品31.60%的高库存构成天然天花板。
预计全国外三元在9.1—9.4元/公斤区间波动,低价区或下探8.9元附近,高价区受华南、西南支撑在9.5元以上。止跌需同时满足连涨三日、上涨省份不少于10个、均价站稳9.90元,目前第一条仍为负,不宜轻言见底,大概率在小幅波动下前行。
中期看,11月中下旬至12月随腌腊、冬至元旦备货接棒,屠宰量环比回升,猪价重心有望温和抬升;但暖冬之下四季度需求回暖力度大概率弱于往年,反弹高度有限。趋势性反转仍需产能去化与需求回暖同步确认,市场普遍将拐点窗口放在2027年上半年。
风险需跟踪:南方点状疫病扩散带动避险性出栏、收储能否从托底升级为实质放量、能繁数据及保有量目标是否下修、腌腊启动时点与强度、冻品库容率去化速度。